Durante años, el litio fue presentado como uno de los grandes recursos estratégicos de Chile. Hoy, esa condición comienza a traducirse en una nueva agenda de proyectos, contratos, asociaciones y oportunidades de inversión. El país enfrenta una carrera mundial por este mineral en un escenario distinto al de los años de precios extraordinarios: existe mayor competencia internacional, nuevos productores y una industria que exige capital, tecnología, infraestructura y capacidades para desarrollar proyectos de largo plazo.
El desafío, por tanto, ya no consiste únicamente en disponer de reservas. La pregunta es cómo convertir ese recurso en una plataforma de desarrollo industrial capaz de movilizar inversiones, generar nuevas capacidades y posicionar a Chile en una cadena de valor que seguirá expandiéndose junto con la electromovilidad, el almacenamiento energético y otras aplicaciones.
De los grandes salares a un mapa más amplio de oportunidades
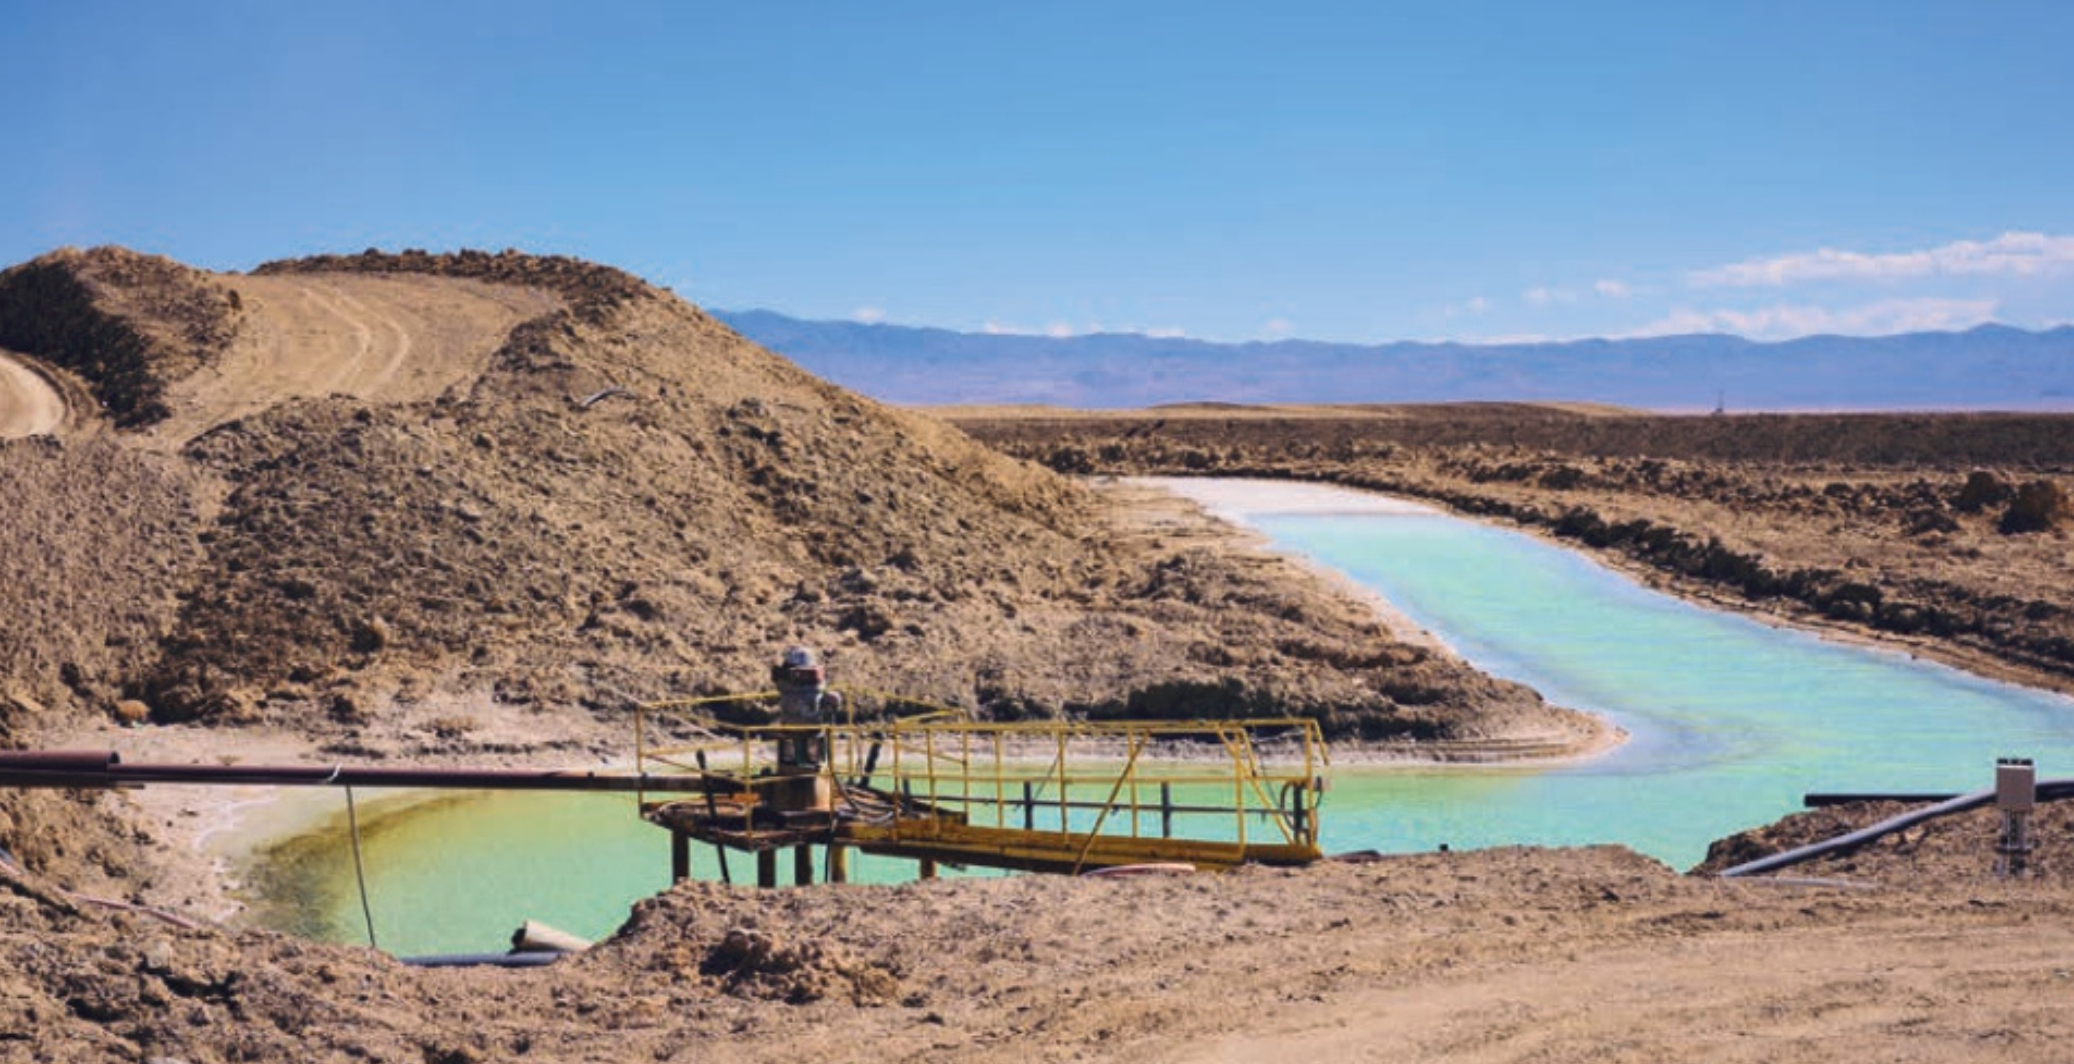
La nueva etapa comienza a reflejarse en la apertura de oportunidades fuera de los espacios tradicionalmente asociados a la producción de litio. Durante 2026 se han impulsado distintos procesos para habilitar proyectos en regiones como Arica y Parinacota, Tarapacá, Antofagasta y Atacama.
Uno de los cambios más relevantes es la incorporación de nuevos mecanismos para facilitar la participación privada. En agosto de 2026 se concretó un hito con la firma del primer Contrato Especial de Operación de Litio, CEOL, suscrito directamente entre el Estado y una empresa privada. El acuerdo con Quiborax contempla una inversión estimada de US$70 millones y una producción potencial de hasta 20.000 toneladas de carbonato de litio, a partir de residuos mineros históricos.
El proyecto introduce además una dimensión diferente: la posibilidad de aprovechar recursos mediante soluciones asociadas a la economía circular. De esta manera, el desarrollo del litio comienza a vincularse también con innovación, recuperación de materiales y nuevas tecnologías.
El capital privado entra en escena
La estrategia también considera asociaciones capaces de combinar recursos públicos, experiencia empresarial, financiamiento y capacidades tecnológicas.
Un ejemplo es Salares Altoandinos, iniciativa de Enami que contempla una inversión estimada cercana a US$3.000 millones y cuyo desarrollo considera una asociación público-privada. A ello se suman los avances en Maricunga, donde Codelco obtuvo un CEOL definitivo para desarrollar actividades relacionadas con el litio, y otros proyectos que avanzan mediante distintos mecanismos de asignación y contratación.
En septiembre, durante ChileDay en Londres, el Gobierno planteó explícitamente la necesidad de aumentar la inversión privada en el sector. El objetivo declarado es generar condiciones para que nuevos actores puedan participar en el desarrollo de proyectos y complementar las capacidades de las empresas estatales.
Esta apertura puede tener efectos que van mucho más allá de la extracción. Cada nuevo proyecto requiere caminos, energía, agua, instalaciones, campamentos, plantas, sistemas de procesamiento, servicios especializados, logística y soluciones tecnológicas. Es decir, alrededor del litio también se configura una demanda potencial para una extensa cadena de proveedores.
Un mercado que ya no espera solamente a Chile
La posición de Chile continúa siendo relevante. Durante 2025, el país fue el tercer mayor productor mundial de litio y concentró aproximadamente una cuarta parte de las reservas mundiales, de acuerdo con antecedentes difundidos por SUBREI. Además, se mantuvo como un actor fundamental en las exportaciones internacionales de carbonato e hidróxido de litio.
Pero la geografía del mercado está cambiando.
Argentina, Brasil, Canadá, Malí, Zimbabue, China y otros países están aumentando o desarrollando capacidades productivas. La oferta mundial creció con fuerza durante 2025, mientras la demanda también continuó aumentando. Para Chile, esto significa que contar con un recurso estratégico ya no es suficiente para asegurar competitividad.
La nueva competencia se juega también en la velocidad para desarrollar proyectos, atraer capital, incorporar tecnología, reducir costos, asegurar estándares ambientales y construir infraestructura habilitante.
La infraestructura será parte de la ecuación
El desarrollo del litio requiere mirar más allá de las operaciones mineras. La infraestructura será uno de los factores determinantes para transformar proyectos potenciales en operaciones competitivas.
Las distancias entre los yacimientos y los centros industriales, las condiciones geográficas, la disponibilidad energética, las necesidades de conectividad y la logística de exportación obligan a planificar soluciones integradas.
Esto abre un espacio para empresas constructoras, proveedores de ingeniería, fabricantes de equipos, especialistas en energía, agua, automatización, digitalización y mantenimiento, además de compañías capaces de entregar soluciones industrializadas para faenas ubicadas en territorios de alta complejidad.
El crecimiento de la industria también puede generar oportunidades para desarrollar infraestructura modular, sistemas prefabricados, plantas de tratamiento, soluciones de eficiencia energética y tecnologías orientadas a disminuir consumos y optimizar operaciones.
Del recurso al desarrollo de capacidades
Otro desafío será avanzar desde la exportación de productos de litio hacia una mayor generación de conocimiento y valor agregado.
Chile ya cuenta con una posición importante en productos procesados. En 2025 fue el principal exportador mundial conjunto de carbonato e hidróxido de litio, según SUBREI. Sin embargo, la nueva etapa plantea la posibilidad de profundizar esa posición mediante investigación, innovación, desarrollo tecnológico y generación de proveedores especializados.
En este escenario, universidades, centros tecnológicos, empresas de ingeniería y proveedores industriales pueden adquirir un papel creciente. La experiencia acumulada por Chile en minería puede convertirse en una ventaja para desarrollar soluciones específicas para el litio y, al mismo tiempo, abrir nuevos mercados para empresas nacionales.
La recuperación de materiales, la eficiencia en el uso de recursos, la automatización, el monitoreo de procesos y la incorporación de herramientas digitales serán áreas cada vez más relevantes para una industria que necesita producir de manera competitiva y responder a mayores exigencias ambientales.
Una nueva etapa, con nuevas exigencias
El mercado también obliga a mantener una mirada realista. Durante 2025, Chile aumentó sus volúmenes exportados de carbonato de litio, pero la caída de los precios internacionales redujo el valor de las exportaciones. Durante 2026 se observó una recuperación importante de los precios, aunque el comportamiento futuro dependerá de la evolución de la oferta, la demanda y la velocidad con que ingresen nuevos proyectos al mercado mundial.
Por eso, la oportunidad de inversión no puede construirse solamente sobre la expectativa de precios altos. Los proyectos deberán demostrar competitividad, eficiencia, capacidad tecnológica y sostenibilidad en horizontes de largo plazo.
Chile tiene una ventaja relevante: posee recursos, experiencia minera, infraestructura exportadora y una posición consolidada en el mercado mundial. La nueva etapa consiste en transformar esas condiciones en nuevos proyectos y capacidades.
El litio ya no es solamente una historia sobre salares y producción. Es también una historia sobre inversión, construcción, tecnología, energía, infraestructura y desarrollo industrial. La carrera mundial ya comenzó y, para Chile, el desafío será convertir su posición privilegiada en una plataforma capaz de atraer capital, impulsar nuevos proyectos y ampliar el ecosistema productivo que se construye alrededor de este mineral estratégico.